

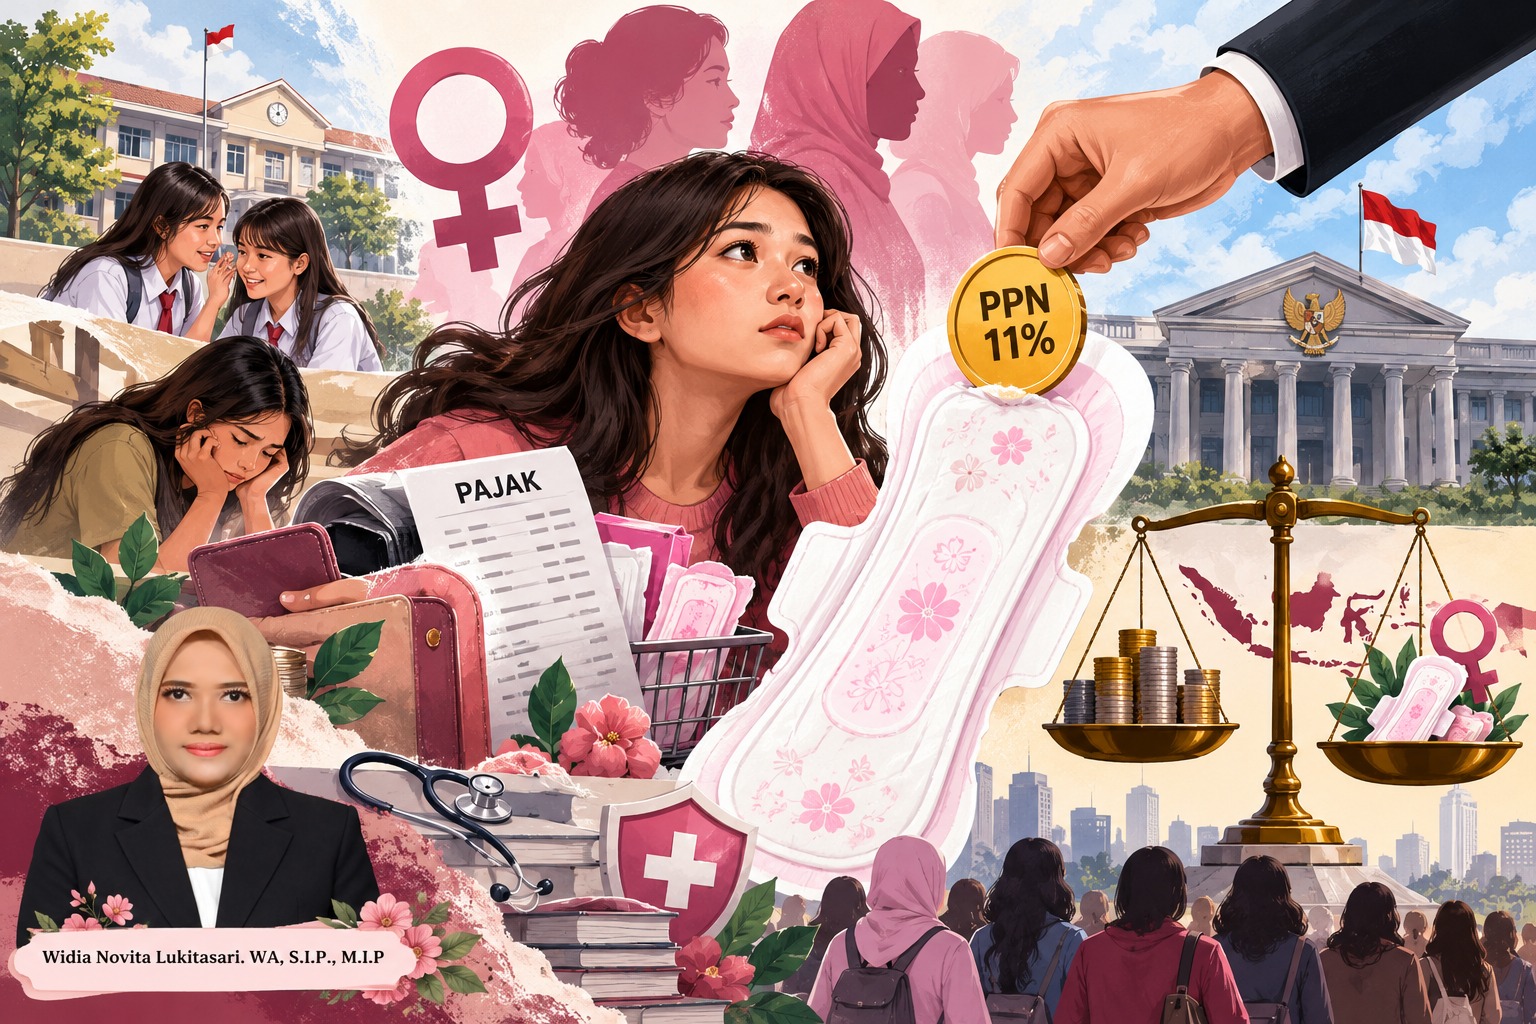
KETIKA MENSTRUASI IKUT DIKENAI PAJAK: ANTARA PENDAPATAN NEGARA, KEADILAN GENDER, DAN HAK PEREMPUAN ATAS KESEHATAN
Perspektif Perempuan, Kebijakan Fiskal, dan Keadilan Sosial
By : Widia Novita Lukitasari.WA, S.I.P., M.I.P
A. Ketika kebutuhan biologis menjadi persoalan ekonomi
Ada satu pengalaman biologis yang tidak dapat dipilih oleh perempuan: menstruasi. Setiap bulan, jutaan perempuan harus mempersiapkan diri menghadapi siklus tersebut, termasuk menyediakan pembalut atau produk sanitasi menstruasi lainnya. Di tengah kebutuhan yang tidak dapat dihindari itu, muncul pertanyaan mengenai kebijakan perpajakan Indonesia: mengapa produk yang berkaitan langsung dengan kesehatan dan kebersihan menstruasi masih dikenakan Pajak Pertambahan Nilai (PPN)?
Perbincangan ini menguat setelah muncul pemberitaan pada akhir Oktober 2026 mengenai status pembalut sebagai Barang Kena Pajak (BKP). Berdasarkan penjelasan yang diberitakan, pembalut yang diperdagangkan di Indonesia dikenakan PPN sesuai ketentuan yang berlaku. Untuk barang nonmewah, mekanisme tarif 12 persen dengan dasar pengenaan pajak nilai lain sebesar 11/12 menghasilkan beban PPN efektif 11 persen.
Penjelasan pemerintah dapat dipahami dari sisi ketentuan perpajakan. Namun, persoalannya tidak berhenti pada benar atau salahnya pemungutan pajak. Pertanyaan yang lebih mendasar adalah apakah kebijakan fiskal sudah cukup adil ketika kebutuhan biologis tertentu hanya dialami oleh kelompok masyarakat tertentu. Pajak tidak secara formal dikenakan khusus kepada perempuan. Namun, konsekuensi ekonomi atas pembelian produk menstruasi terutama ditanggung oleh orang-orang yang membutuhkannya. Di sinilah persoalan keadilan gender perlu dibicarakan.
B. Period tax: ketika menstruasi memiliki konsekuensi ekonomi
Dalam diskursus internasional, pengenaan pajak terhadap produk sanitasi menstruasi dikenal sebagai period tax atau tampon tax. Istilah ini merujuk pada pajak konsumsi yang dikenakan atas produk seperti pembalut, tampon, dan produk sanitasi menstruasi lainnya. Period tax bukan nama jenis pajak tersendiri dalam sistem perpajakan Indonesia. Istilah tersebut merupakan istilah sosial dan kebijakan untuk mengkritisi pengenaan pajak konsumsi terhadap kebutuhan menstruasi.
Persoalan ini menjadi semakin penting ketika melihat kemampuan ekonomi masyarakat. Tidak semua perempuan memiliki pendapatan sendiri. Sebagian masih berstatus pelajar, mahasiswa, pekerja informal, atau berasal dari keluarga berpenghasilan rendah. Bagi kelompok tersebut, pengeluaran rutin untuk pembalut dapat menjadi beban tambahan. Oleh karena itu, negara perlu melihat kebutuhan sanitasi menstruasi sebagai bagian dari persoalan kesehatan, pendidikan, dan kesejahteraan masyarakat.
UNICEF Indonesia telah menyoroti hambatan yang dihadapi anak perempuan dalam mengakses produk menstruasi, informasi, dan fasilitas sanitasi yang layak. Materi UNICEF memuat temuan poling bahwa sekitar satu dari lima anak perempuan mengalami kesulitan mengakses atau membeli pembalut. UNICEF juga menyoroti keterbatasan informasi menstruasi sebelum menstruasi pertama.
Angka tersebut perlu dibaca secara hati-hati: hasil poling bukanlah estimasi prevalensi nasional dari survei representatif. Meski demikian, temuan itu menunjukkan bahwa persoalan akses menstruasi nyata dan perlu ditangani melalui kebijakan pendidikan, kesehatan, serta perlindungan sosial.
Artikel opini Kementerian Keuangan yang dirujuk dalam pemberitaan mengenai PPN produk menstruasi menyebutkan; berdasarkan estimasi pengeluaran untuk memenuhi kebutuhan produk sanitasi menstruasi, perempuan diperkirakan mengeluarkan biaya sekitar Rp30.000–Rp70.000 setiap bulan. Apabila diakumulasikan dalam jangka waktu enam bulan, pengeluaran tersebut mencapai Rp180.000–Rp420.000. Sementara itu, dalam periode satu tahun, total biaya yang harus dialokasikan berkisar antara Rp360.000–Rp840.000. Bahkan, apabila dihitung selama lima tahun, akumulasi pengeluaran tersebut dapat mencapai Rp1.800.000–Rp4.200.000. Angka ini menunjukkan bahwa kebutuhan produk menstruasi bukanlah pengeluaran yang bersifat insidental, melainkan kebutuhan rutin yang terus membebani anggaran perempuan dalam jangka panjang. Bagi perempuan dengan kondisi ekonomi terbatas, pengeluaran tersebut berpotensi menjadi beban tambahan dalam memenuhi kebutuhan hidup sehari-hari. Oleh karena itu, pemerintah perlu mempertimbangkan aspek keterjangkauan produk sanitasi menstruasi dalam merumuskan kebijakan perpajakan yang lebih responsif gender. Perhitungan ini merupakan simulasi berdasarkan rentang bulanan, bukan statistik rata-rata resmi seluruh perempuan Indonesia.
C. Apakah kebijakan pajak sudah mempertimbangkan keadilan gender?
Dalam perspektif ilmu pemerintahan, kebijakan publik tidak seharusnya hanya dinilai berdasarkan kepatuhan terhadap peraturan perundang-undangan. Kebijakan juga perlu diuji berdasarkan dampak, manfaat, distribusi beban, dan keadilan bagi masyarakat.
Indonesia memiliki landasan konstitusional untuk membicarakan persoalan ini. Pasal 28H ayat (1) UUD 1945 menjamin hak setiap orang untuk memperoleh pelayanan kesehatan, sedangkan Pasal 28I ayat (2) menjamin hak setiap orang untuk bebas dari perlakuan diskriminatif. Indonesia juga mengesahkan Convention on the Elimination of All Forms of Discrimination against Women (CEDAW) melalui Undang-Undang Nomor 7 Tahun 1984.
Pengenaan PPN atas pembalut tidak otomatis berarti negara melakukan diskriminasi terhadap perempuan. PPN merupakan pajak atas konsumsi barang, bukan pungutan berdasarkan jenis kelamin pembeli. Namun, kebijakan yang bersifat umum tetap dapat menghasilkan dampak ekonomi yang berbeda bagi kelompok masyarakat. Karena itu, dampaknya terhadap perempuan layak menjadi bagian dari evaluasi pemerintah. Konsep gender-responsive budgeting atau penganggaran responsif gender relevan untuk digunakan. Pemerintah perlu mempertimbangkan bagaimana kebijakan penerimaan dan pengeluaran negara memengaruhi perempuan dan laki-laki secara berbeda. Keadilan fiskal bukan hanya tentang siapa yang membayar pajak, tetapi juga tentang siapa yang paling merasakan beban kebijakan tersebut.
D. Belajar dari negara lain
Sejumlah negara telah mengubah perlakuan pajak atas produk menstruasi. Inggris menerapkan tarif VAT nol untuk produk sanitasi perempuan sejak 1 Januari 2021. Australia menghapus GST atas produk menstruasi tertentu sejak 1 Januari 2019. Irlandia menerapkan VAT nol untuk sejumlah produk menstruasi. Skotlandia mengambil pendekatan berbeda dengan menyediakan produk menstruasi gratis melalui kebijakan publik.
Pengalaman tersebut menunjukkan bahwa negara memiliki pilihan kebijakan untuk memperluas akses produk menstruasi. Indonesia tidak harus menyalin seluruh kebijakan negara lain. Pemerintah perlu mempertimbangkan struktur penerimaan pajak, kemampuan fiskal, kondisi industri, distribusi produk, dan karakteristik masyarakat Indonesia.
E. Apa yang seharusnya dilakukan pemerintah Indonesia?
1. Mengkaji pembebasan atau fasilitas PPN untuk produk menstruasi. Kementerian Keuangan perlu mengkaji kemungkinan pemberian fasilitas perpajakan bagi pembalut, tampon, dan produk menstruasi lain yang memenuhi kriteria, dengan memperhitungkan dampak terhadap penerimaan negara dan manfaat sosial.
2. Menjamin manfaat kebijakan diteruskan kepada konsumen. Pengurangan atau pembebasan pajak perlu disertai pengawasan harga dan rantai distribusi agar manfaatnya benar-benar dirasakan masyarakat.
3. Menyediakan produk menstruasi bagi pelajar yang membutuhkan. Pemerintah pusat, pemerintah daerah, dan sekolah dapat bekerja sama menyediakan produk menstruasi secara gratis atau bersubsidi bagi pelajar dari keluarga kurang mampu.
4. Memperkuat kebijakan kesehatan menstruasi. Edukasi kesehatan menstruasi, ketersediaan air bersih, fasilitas toilet layak, dan akses terhadap produk sanitasi perlu menjadi bagian dari program kesehatan masyarakat.
5. Melakukan pemetaan kebutuhan di daerah. Pemerintah provinsi dan kabupaten/kota perlu memetakan akses produk menstruasi, terutama di wilayah pedesaan, daerah tertinggal, dan kelompok berpenghasilan rendah.
F. Perempuan, pembangunan, dan tanggung jawab negara.
Perempuan bukan hanya objek pembangunan, melainkan juga aktor utama pembangunan. Perempuan bekerja, belajar, mengelola rumah tangga, berpartisipasi dalam politik, menjalankan aktivitas ekonomi, dan menduduki posisi strategis dalam pemerintahan. Pembalut tidak semestinya hanya dilihat sebagai komoditas industri yang diperjualbelikan di pasar. Produk menstruasi juga memiliki dimensi kesehatan, pendidikan, kesejahteraan, dan kesetaraan.
Pemerintah memang membutuhkan pajak untuk membiayai pembangunan. Akan tetapi, tujuan perpajakan tidak boleh dilepaskan dari tujuan negara untuk meningkatkan kesejahteraan masyarakat. Kebijakan fiskal yang baik bukan semata-mata kebijakan yang mampu mengumpulkan penerimaan sebanyak-banyaknya, melainkan kebijakan yang mampu mendistribusikan manfaat pembangunan secara adil.
G. Penutup: jangan sampai negara memajaki kebutuhan, tetapi melupakan keadilan.
Pajak pembalut mungkin terlihat sebagai persoalan kecil dalam besarnya sistem penerimaan negara. Namun, bagi perempuan yang setiap bulan harus mengalokasikan pendapatan untuk memenuhi kebutuhan menstruasi, persoalan tersebut memiliki makna yang jauh lebih besar. Negara tidak dapat memilih apakah seorang perempuan akan mengalami menstruasi atau tidak. Namun, negara dapat memilih bagaimana kebijakan publik memberikan perlindungan terhadap kebutuhan tersebut.
Oleh karena itu, pemerintah perlu membuka ruang evaluasi terhadap pengenaan PPN produk menstruasi, termasuk kemungkinan pemberian fasilitas pembebasan pajak yang terukur dan tepat sasaran. Pada akhirnya, ukuran keberhasilan pemerintahan bukan hanya terletak pada besarnya penerimaan negara, melainkan juga pada kemampuan negara memahami kebutuhan warganya.
Menstruasi bukan pilihan, pembalut bukan barang mewah, dan akses terhadap kesehatan menstruasi bukanlah keistimewaan yang harus diperjuangkan sendirian oleh perempuan.
(RED)